Ngân hàng 2026: 'Huyết mạch' thúc đẩy GDP tăng trưởng 10% trước áp lực lạm phát
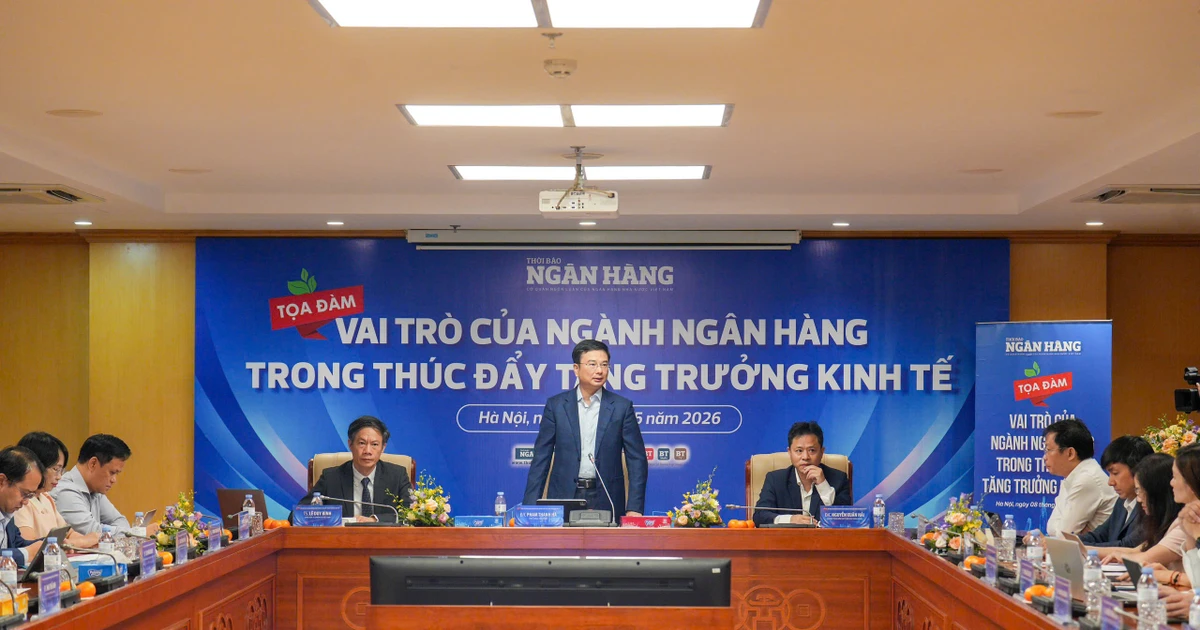
Ngành Ngân hàng thúc đẩy tăng trưởng kinh tế 2026 với mục tiêu GDP >10%. Phân tích giải pháp điều tiết tín dụng, kiểm soát lạm phát và rủi ro vĩ mô. Xem ngay!
Ngành Ngân hàng thúc đẩy tăng trưởng kinh tế 2026 đóng vai trò then chốt trong việc điều tiết dòng vốn, hỗ trợ mục tiêu GDP tăng trưởng trên 10% trong bối cảnh vĩ mô đầy biến động.
Bước sang năm 2026, Việt Nam chính thức khởi động Kế hoạch phát triển kinh tế - xã hội giai đoạn 2026 - 2030. Với mục tiêu đầy tham vọng là đưa tăng trưởng GDP đạt từ 10% trở lên và kiềm chế chỉ số CPI bình quân ở mức 4,5%, áp lực điều hành chính sách tiền tệ đang đè nặng lên vai Ngân hàng Nhà nước (NHNN). Trong kịch bản này, hệ thống ngân hàng không chỉ đơn thuần là đơn vị cung cấp vốn mà phải trở thành hạt nhân điều phối, đảm bảo sự cân bằng giữa tăng trưởng nóng và ổn định vĩ mô.
Dòng vốn tín dụng: Sự thẩm thấu và định hướng chiến lược
Được ví như “huyết mạch” của nền kinh tế, ngành Ngân hàng hiện nay đang tập trung tối đa vào việc phân bổ nguồn lực tài chính sao cho hiệu quả nhất. Thay vì dàn trải, dòng vốn đang được dẫn dắt mạnh mẽ vào các lĩnh vực ưu tiên, tạo động lực cho sản xuất và tiêu dùng.
Số liệu thực tế cho thấy sự tăng trưởng ấn tượng. Tính đến cuối tháng 4⁄2026, dư nợ tín dụng toàn hệ thống đã vượt mốc 19,4 triệu tỷ đồng, ghi nhận mức tăng 18,26% so với cùng kỳ năm 2025. Điều đáng nói là cơ cấu tín dụng đang bám sát thực tế vận hành của nền kinh tế:
- Khu vực Dịch vụ: Chiếm tỷ trọng áp đảo với 70,5%.
- Công nghiệp và Xây dựng: Chiếm 23,5%.
- Nông nghiệp: Chiếm khoảng 6%.
Đặc biệt, các lĩnh vực mũi nhọn như doanh nghiệp ứng dụng công nghệ cao và xuất khẩu đang có tốc độ tăng trưởng tín dụng bứt phá, lần lượt đạt 18,81% và 11,2% trong quý 1⁄2026. Đây là tín hiệu tích cực cho thấy sự chuyển dịch đúng hướng sang kinh tế tri thức và gia tăng giá trị thặng dư.
Điểm sáng từ mô hình tín dụng “Tam nông” của Agribank
Trong bức tranh chung, Agribank nổi lên như một trụ cột vững chắc cho khu vực nông nghiệp, nông thôn. Với dư nợ cho vay đạt khoảng 1,3 triệu tỷ đồng (chiếm hơn 30% toàn ngành), Agribank không chỉ cung cấp vốn mà còn định hướng tái cơ cấu nông nghiệp theo chuẩn “Xanh và Bền vững”.
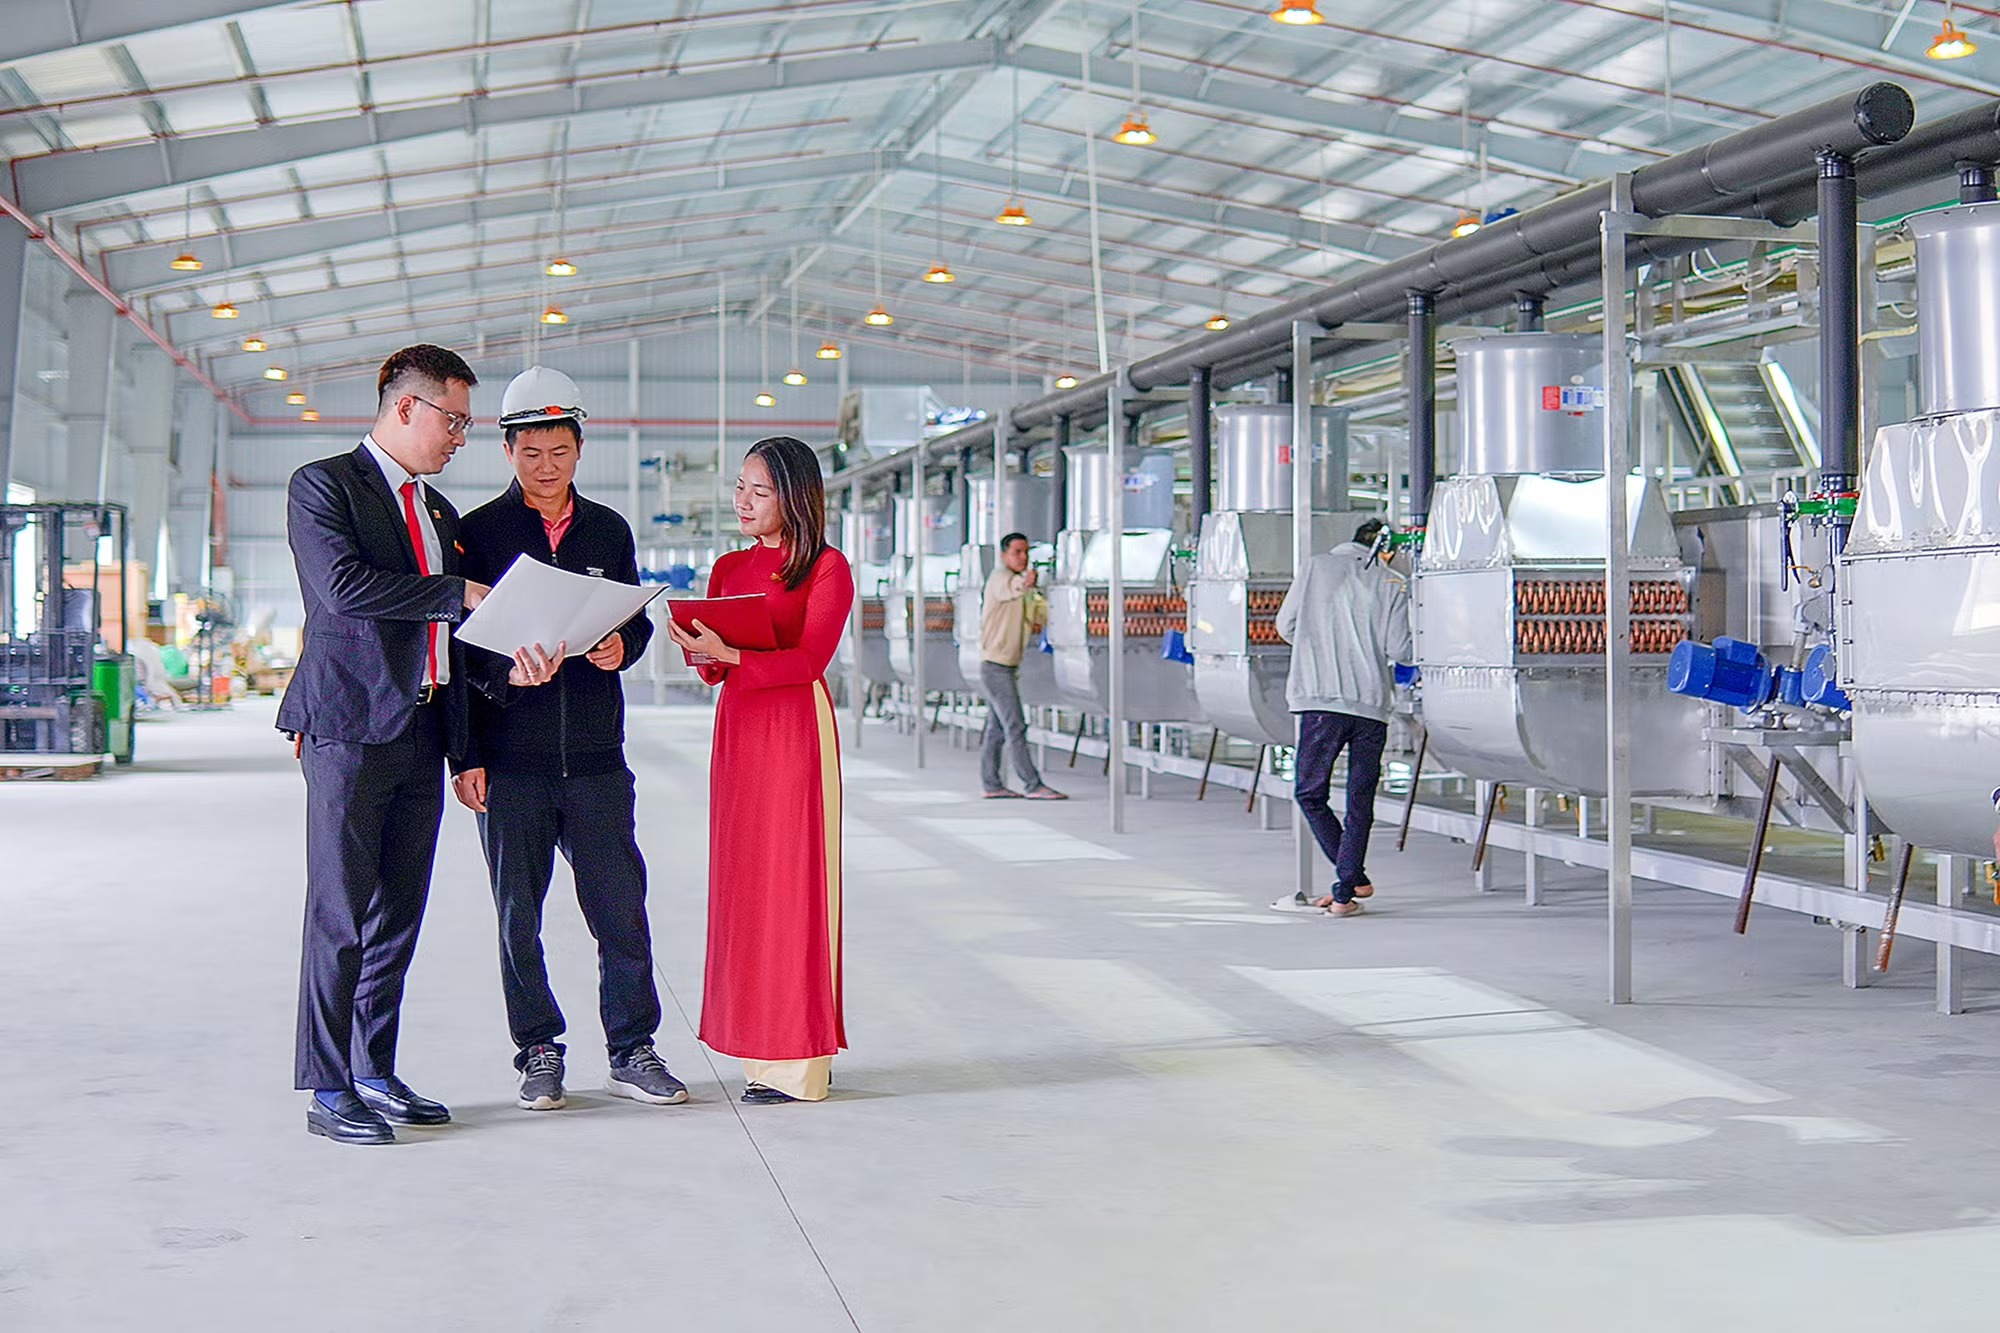
Một bước đi đột phá của Agribank chính là chuyển dịch từ cho vay dựa trên tài sản thế chấp sang quản lý theo dòng tiền và phương án sản xuất. Đây là giải pháp thực tiễn giúp xóa bỏ rào cản cho hàng triệu hộ nông dân và hợp tác xã vốn thiếu tài sản bảo đảm nhưng có phương án kinh doanh khả thi, từ đó thúc đẩy hình thành các vùng chuyên canh quy mô lớn và giảm phát thải carbon.
Những “điểm nghẽn” và thách thức đối với hệ thống ngân hàng
Dù đạt được nhiều kết quả khả quan, nhưng ngành ngân hàng năm 2026 đang phải đối mặt với những rủi ro mang tính hệ thống. Một trong những vấn đề nhức nhối nhất là sự mất cân đối kỳ hạn: 80% vốn huy động là ngắn hạn, trong khi nhu cầu vốn trung và dài hạn cho hạ tầng, công nghiệp lại cực kỳ lớn.
Hơn nữa, tỷ lệ tín dụng/GDP năm 2025 chạm mức 145% là một con số báo động, cho thấy nền kinh tế Việt Nam vẫn còn phụ thuộc quá mức vào vốn vay ngân hàng, thiếu sự đa dạng từ thị trường trái phiếu hoặc vốn đầu tư trực tiếp.
Áp lực lạm phát và biến số địa chính trị
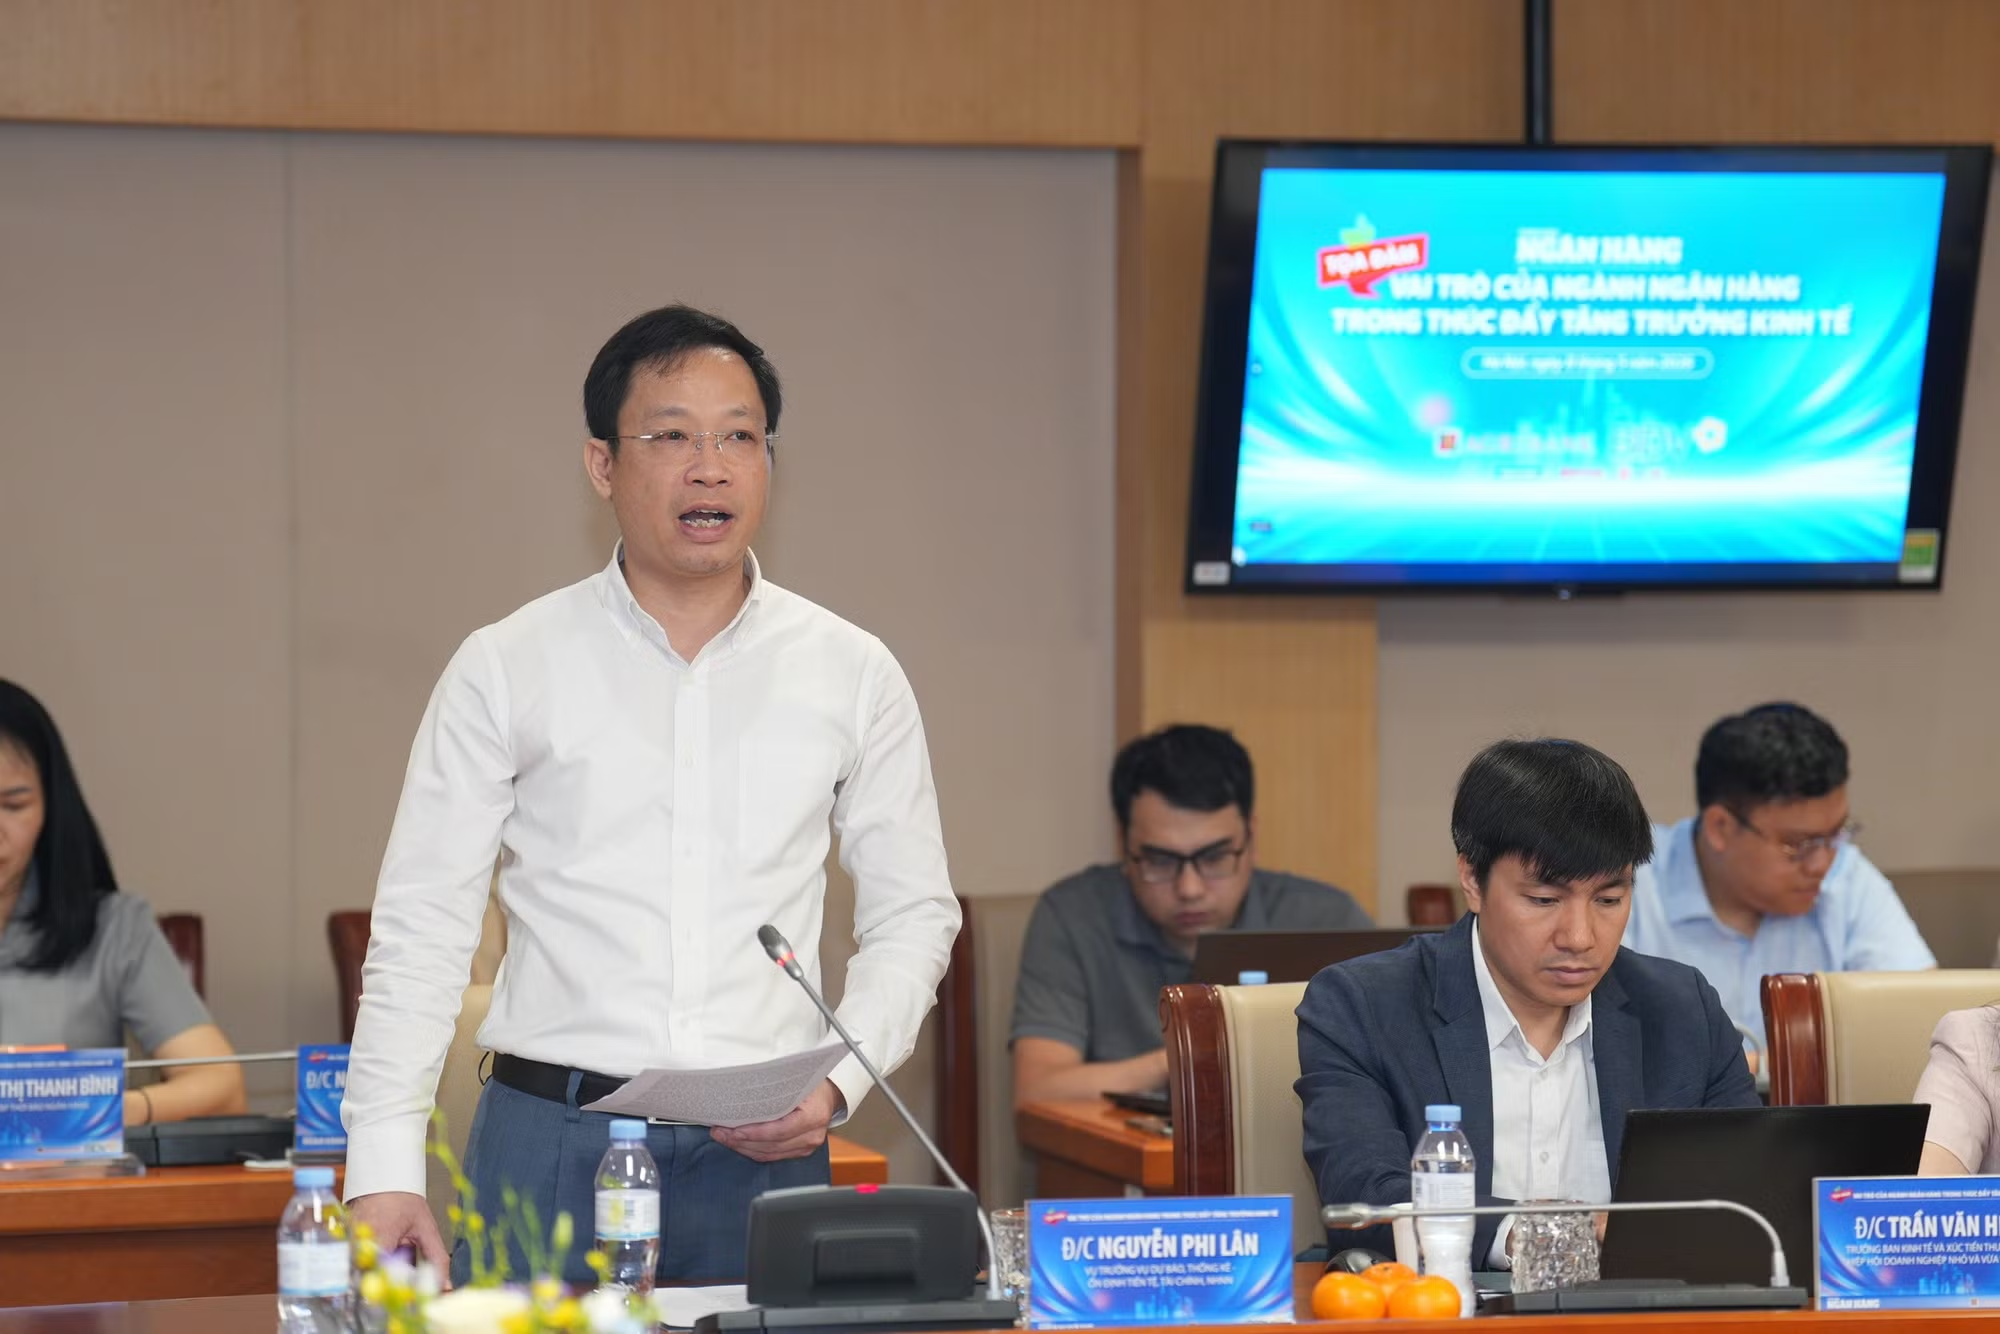
Theo phân tích của ông Nguyễn Phi Lân, Vụ trưởng Vụ Dự báo, Thống kê-Ổn định tiền tệ tài chính, xung đột tại Trung Đông đã đẩy giá dầu và nhiên liệu thế giới leo thang, trực tiếp gây ra lạm phát chi phí đẩy. Tháng 4⁄2026, lạm phát đã tăng hơn 5%, vượt mục tiêu 4,5% của Quốc hội. Điều này tạo ra một “vòng xoáy” nguy hiểm: chi phí sản xuất tăng \(rightarrow\) giá thành tăng \(rightarrow\) kỳ vọng lạm phát tăng, gây khó khăn cực lớn cho việc điều hành lãi suất.
Song song đó, nguy cơ nhập siêu trở lại trong 4 tháng đầu năm 2026 đang tạo áp lực nặng nề lên tỷ giá, khiến NHNN phải thực hiện một cuộc “đi dây” mạo hiểm: vừa phải giảm lãi suất hỗ trợ doanh nghiệp, vừa phải ổn định thị trường ngoại hối để kiềm chế lạm phát.
Giải pháp chiến lược cho tăng trưởng bền vững
Để hiện thực hóa mục tiêu tăng trưởng 10%, ngành Ngân hàng không thể chỉ dựa vào việc “bơm vốn” đơn thuần mà cần những giải pháp linh hoạt và chủ động:
- Điều hành lãi suất linh hoạt: Tiếp tục đồng thuận giảm lãi suất huy động và cho vay để chia sẻ gánh nặng chi phí với doanh nghiệp.
- Nâng cao chất lượng tín dụng: Gắn mở rộng tín dụng với kiểm soát rủi ro chặt chẽ, quyết liệt xử lý nợ xấu để bảo đảm an toàn hệ thống.
- Ưu tiên đột phá chiến lược: Tập trung vốn vào các dự án trọng điểm quốc gia và các doanh nghiệp có khả năng hấp thụ vốn tốt, tránh tình trạng vốn đọng hoặc đầu tư sai mục đích.
Góc nhìn chuyên gia: Việc phụ thuộc quá lớn vào tín dụng ngân hàng (tỷ lệ 145% GDP) là một rủi ro tiềm ẩn. Trong giai đoạn 2026-2030, Việt Nam cần đẩy nhanh việc phát triển thị trường vốn, đa dạng hóa kênh huy động vốn cho doanh nghiệp để giảm tải cho hệ thống ngân hàng, từ đó tạo ra một hệ sinh thái tài chính bền vững hơn.
Theo bạn, trong bối cảnh lạm phát biến động, doanh nghiệp nên ưu tiên chiến lược quản trị dòng tiền như thế nào để tiếp cận nguồn vốn ngân hàng hiệu quả nhất? Hãy chia sẻ ý kiến của bạn ở phần bình luận!
Câu hỏi thường gặp (FAQ)
Mục tiêu tăng trưởng kinh tế năm 2026 là bao nhiêu?Mục tiêu tăng trưởng GDP năm 2026 được xác định từ 10% trở lên, với chỉ số CPI bình quân kiểm soát ở mức khoảng 4,5%.
Tại sao tỷ lệ tín dụng/GDP ở mức 145% lại là một thách thức?Tỷ lệ này quá cao cho thấy nền kinh tế phụ thuộc quá lớn vào hệ thống ngân hàng, gây rủi ro hệ thống nếu xảy ra khủng hoảng tín dụng và thiếu sự đa dạng trong các kênh huy động vốn.
Nguyên nhân chính gây áp lực lạm phát năm 2026 là gì?Áp lực lạm phát chủ yếu đến từ các xung đột địa chính trị tại Trung Đông khiến giá dầu và nhiên liệu thế giới tăng cao, đẩy chi phí sản xuất và vận tải trong nước lên.
Câu hỏi thường gặp
Mục tiêu tăng trưởng kinh tế năm 2026 là bao nhiêu?
Mục tiêu tăng trưởng GDP năm 2026 được xác định từ 10% trở lên, với chỉ số CPI bình quân kiểm soát ở mức khoảng 4,5%.
Tại sao tỷ lệ tín dụng/GDP ở mức 145% lại là một thách thức?
Tỷ lệ này quá cao cho thấy nền kinh tế phụ thuộc quá lớn vào hệ thống ngân hàng, gây rủi ro hệ thống nếu xảy ra khủng hoảng tín dụng và thiếu sự đa dạng trong các kênh huy động vốn.
Nguyên nhân chính gây áp lực lạm phát năm 2026 là gì?
Áp lực lạm phát chủ yếu đến từ các xung đột địa chính trị tại Trung Đông khiến giá dầu và nhiên liệu thế giới tăng cao, đẩy chi phí sản xuất và vận tải trong nước lên.
Quy trình & thành phần
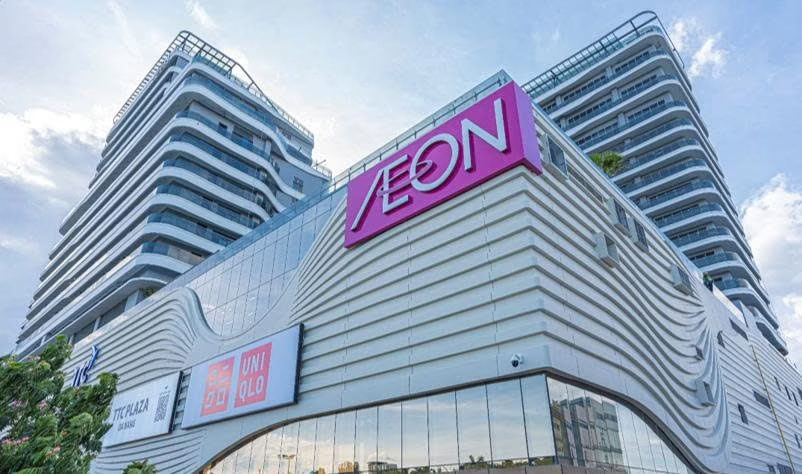
AEON VIỆT NAM KHAI TRƯƠNG TRUNG TÂM BÁCH HÓA TỔNG HỢP VÀ SIÊU THỊ TINH GỌN ĐẦU TIÊN TẠI MIỀN TRUNG – AEON ĐÀ NẴNG THANH KHÊ
Ngày 03/7/2026, AEON Việt Nam chính thức khai trương AEON Đà Nẵng Thanh Khê sau khi mở cửa đón khách từ ngày 01/7. Đây là Trung tâm Bách hóa Tổng hợp và Siêu thị tinh gọn (Super Supermarket – SSM) thứ
Điểm mặt doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG dẫn đầu
39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05 với tỷ lệ hấp dẫn, cao nhất là DHG đạt 50%. Xem ngay lịch chi trả và ngày không hưởng quyền tại đây!
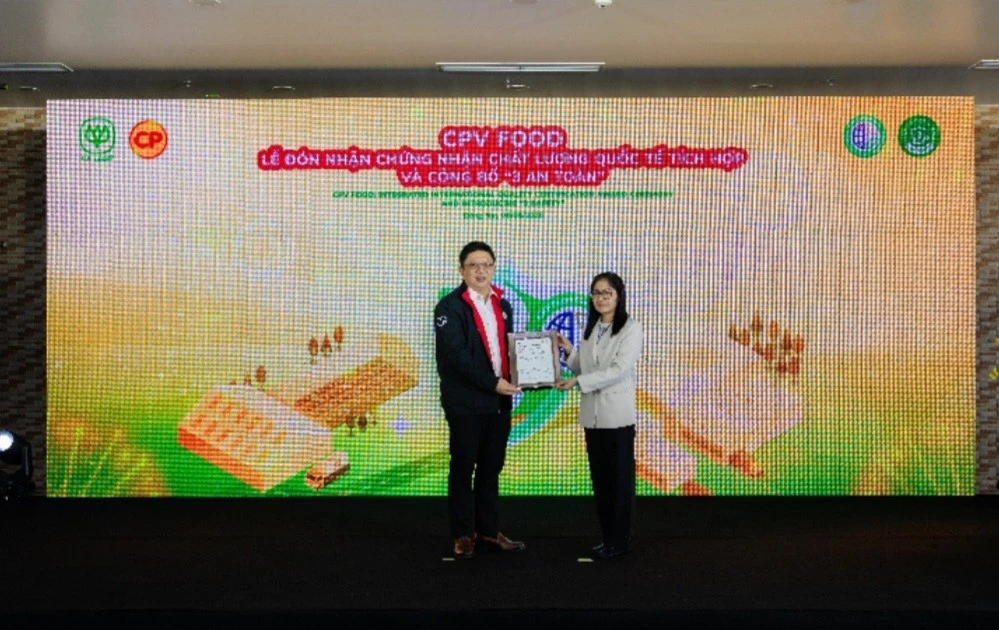
CPV Food nâng tầm thực phẩm Việt với Chứng nhận Chất lượng quốc tế tích hợp
CPV Food chính thức nhận Chứng nhận Chất lượng quốc tế tích hợp và triển khai chương trình '3 An Toàn', khẳng định cam kết thực phẩm sạch từ trang trại đến bàn ăn.
Nâng Hạng Thị Trường Chứng Khoán Việt Nam: Vì Sao Watchlist MSCI Là "Cuộc Chơi" Tỷ Đô?
Khám phá lý do vì sao việc lọt Watchlist MSCI lại khiến giới đầu tư "sốt sắng" và phân tích chi tiết quy mô dòng vốn ngoại tỷ USD có thể đổ vào chứng khoán Việt Nam.