Đất Xanh (DXG) lãi đậm quý 1: Vượt 80% kế hoạch nhưng lộ điểm nghi vấn
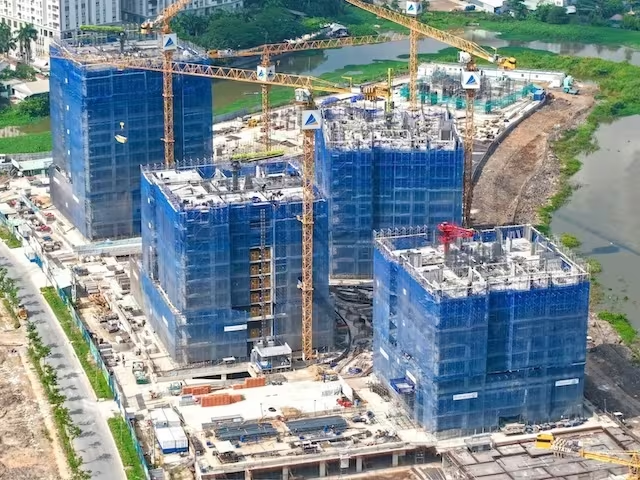
Đất Xanh thực hiện tới 80% kế hoạch lợi nhuận chỉ sau quý đầu năm nhờ mảng môi giới và bán hàng phục hồi mạnh. Tuy nhiên, Doanh nghiệp cũng gây chú ý với khoản cho vay bên ngoài tăng vọt lên hơn 3.3 ngàn tỷ đồng.
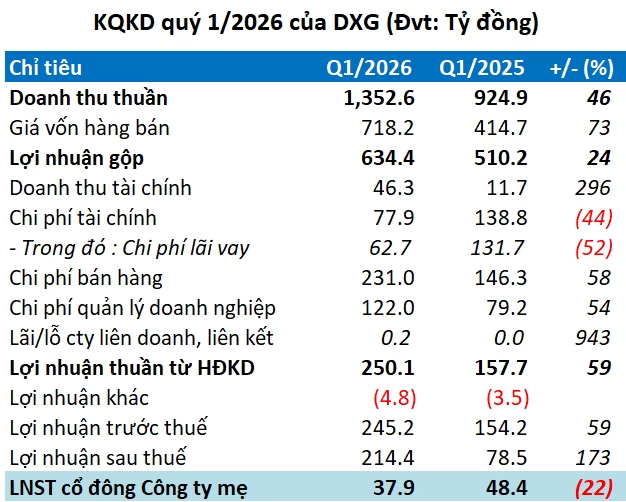
Kết quả kinh doanh Đất Xanh quý 1⁄2026 gây bất ngờ lớn khi doanh nghiệp hoàn thành tới 80% kế hoạch lợi nhuận năm, dù mảng môi giới và bán hàng mới chỉ khởi động.
Nhìn vào những con số sơ bộ, CTCP Tập đoàn Đất Xanh (HOSE: DXG) đã có một khởi đầu năm 2026 đầy hưng phấn. Doanh thu hợp nhất đạt hơn 1.467 tỷ đồng, tăng trưởng 59% so với cùng kỳ năm trước. Động lực tăng trưởng này đến từ hai trụ cột chính: hoạt động bán căn hộ, đất nền mang về 860 tỷ đồng (tăng 29%) và đặc biệt là mảng dịch vụ môi giới bất động sản với gần 604 tỷ đồng, tăng gấp hơn 3 lần. Điều này cho thấy tín hiệu hồi phục mạnh mẽ của thị trường giao dịch thứ cấp.
Tuy nhiên, một chi tiết đáng lưu ý là khoản hàng bán bị trả lại lên tới gần 115 tỷ đồng, khiến doanh thu thuần giảm xuống còn 1.353 tỷ đồng. Dù vậy, mức tăng 46% so với cùng kỳ vẫn là con số ấn tượng. Với mức lãi gộp đạt 634 tỷ đồng (tăng 24%), DXG cho thấy khả năng tối ưu hóa chi phí vận hành khá tốt trong bối cảnh giá vốn tăng cao.
Điểm sáng từ hoạt động tài chính và mục tiêu lợi nhuận “về đích sớm”
Không chỉ dựa vào cốt lõi bất động sản, hoạt động tài chính của DXG cũng đóng góp tích cực với doanh thu hơn 46 tỷ đồng, gấp 4 lần cùng kỳ, chủ yếu nhờ thu nhập từ lãi vay. Sau khi trừ đi các chi phí tài chính, bán hàng và quản lý doanh nghiệp (tăng 18% lên 431 tỷ đồng), lãi sau thuế của tập đoàn đạt hơn 214 tỷ đồng, tăng vọt 173%.
Đặt trong tương quan với mục tiêu cả năm 2026 (doanh thu 5.000 tỷ đồng và lợi nhuận sau thuế 268 tỷ đồng), DXG đã thực hiện được tới 80% chỉ tiêu lợi nhuận chỉ sau một quý. Đây là một tốc độ tăng trưởng “thần tốc”, tạo tiền đề cực kỳ thuận lợi cho các quý tiếp theo.
Chiến lược tăng tốc dự án và “cú hích” từ hạ tầng Long Thành
Năm 2026 được DXG xác định là năm tăng tốc. Dự án The Privé đang là tâm điểm khi triển khai bán giai đoạn 2 và chuẩn bị mở bán giai đoạn 3 trong quý 2⁄2026. Về tiến độ thi công, giai đoạn 1 đã hoàn thành 50% phần xây thô, dự kiến sẽ bắt đầu ghi nhận doanh thu và lợi nhuận từ quý 2⁄2027.
Đặc biệt, sức nóng từ Sân bay Quốc tế Long Thành (dự kiến vận hành năm 2026) đang tạo ra lực đẩy lớn cho dự án Gem Sky World. Với việc hoàn tất hạ tầng và đã cấp sổ cho hơn 4.000 lô đất, DXG dự kiến sẽ tung toàn bộ sản phẩm còn lại ra thị trường từ nay đến cuối năm, tận dụng tối đa làn sóng đầu tư hạ tầng.
“Điểm mờ” tài chính: Khoản cho vay 3.3 ngàn tỷ đồng gây tranh cãi
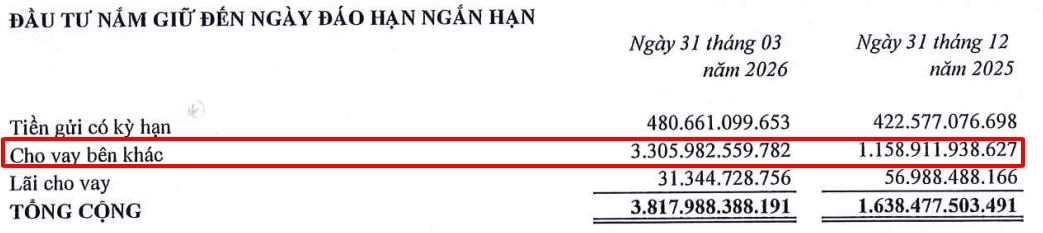
Bên cạnh những con số tăng trưởng hào nhoáng, bảng cân đối kế toán của DXG lại xuất hiện một chi tiết khiến giới phân tích phải đặt dấu hỏi lớn. Tính đến cuối tháng 3, tổng tài sản đạt gần 38.5 ngàn tỷ đồng, nhưng trong đó có khoản cho vay bên khác lên tới hơn 3.3 ngàn tỷ đồng, tăng gấp 2.9 lần so với đầu năm.
Điều đáng nói là khoản cho vay khổng lồ này hoàn toàn không được doanh nghiệp thuyết minh chi tiết. Trong bối cảnh rủi ro tín dụng bất động sản vẫn còn hiện hữu, việc dồn một lượng vốn lớn cho vay bên ngoài mà thiếu minh bạch là một tín hiệu cần thận trọng đối với các nhà đầu tư.
Ngoài ra, DXG cũng đang đối mặt với rủi ro nợ khó đòi khi phải lập dự phòng ngắn hạn gần 573 tỷ đồng, trong đó phần lớn là các khoản đặt cọc, ký quỹ (339 tỷ đồng). Hàng tồn kho hiện là mục lớn nhất với hơn 15.8 ngàn tỷ đồng, cho thấy áp lực giải phóng hàng tồn kho vẫn rất nặng nề.
Quản trị doanh nghiệp và chi phí nhân sự
Về phía nợ phải trả, doanh nghiệp ghi nhận gần 17.4 ngàn tỷ đồng, tăng nhẹ 2%. Trong đó, khoản tiền khách hàng trả trước mua căn hộ đạt hơn 6.9 ngàn tỷ đồng (tăng 12%), cho thấy niềm tin của người mua nhà đối với các dự án của tập đoàn vẫn duy trì ở mức tốt.
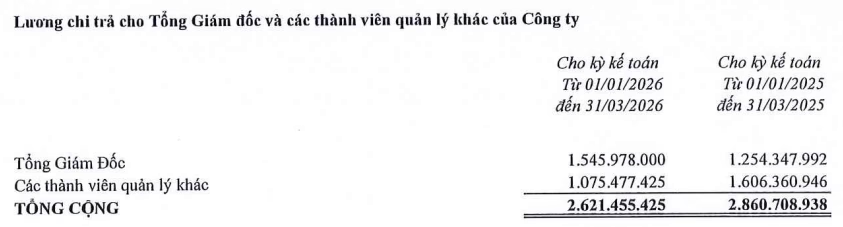
Một chi tiết thú vị về quản trị là số lượng nhân sự của DXG giảm nhẹ, còn 4.007 người. Trong khi đó, mức lương chi trả cho Tổng Giám đốc ghi nhận gần 1.55 tỷ đồng trong quý 1, tương đương khoảng 515 triệu đồng/tháng.
Góc nhìn chuyên gia: Việc DXG đạt 80% lợi nhuận năm chỉ sau quý 1 là một tín hiệu tích cực về khả năng vận hành và sự hồi phục của mảng môi giới. Tuy nhiên, sự thiếu minh bạch trong khoản cho vay 3.3 ngàn tỷ đồng là một “điểm trừ” lớn về quản trị rủi ro. Nhà đầu tư nên theo dõi sát sao các báo cáo chi tiết tiếp theo để xác định liệu đây là khoản đầu tư chiến lược hay là rủi ro tiềm ẩn.
Bạn đánh giá thế nào về khoản cho vay “bí ẩn” của Đất Xanh? Liệu cú hích từ sân bay Long Thành có đủ để khỏa lấp những nghi ngại về tài chính? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
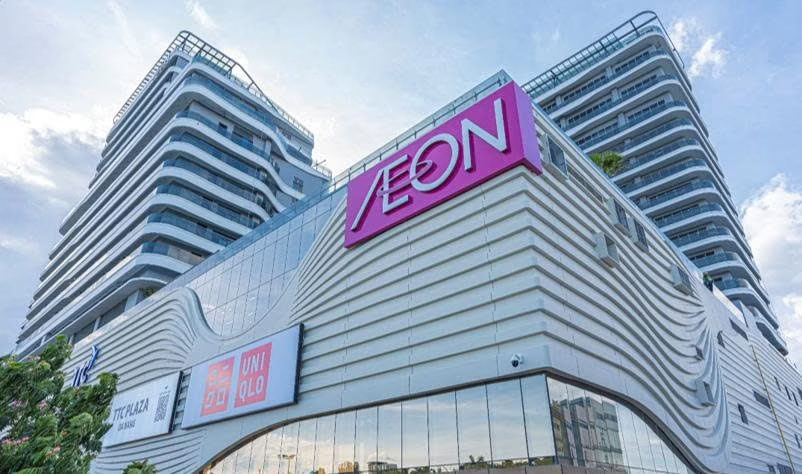
AEON VIỆT NAM KHAI TRƯƠNG TRUNG TÂM BÁCH HÓA TỔNG HỢP VÀ SIÊU THỊ TINH GỌN ĐẦU TIÊN TẠI MIỀN TRUNG – AEON ĐÀ NẴNG THANH KHÊ
Ngày 03/7/2026, AEON Việt Nam chính thức khai trương AEON Đà Nẵng Thanh Khê sau khi mở cửa đón khách từ ngày 01/7. Đây là Trung tâm Bách hóa Tổng hợp và Siêu thị tinh gọn (Super Supermarket – SSM) thứ
Điểm mặt doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG dẫn đầu
39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05 với tỷ lệ hấp dẫn, cao nhất là DHG đạt 50%. Xem ngay lịch chi trả và ngày không hưởng quyền tại đây!
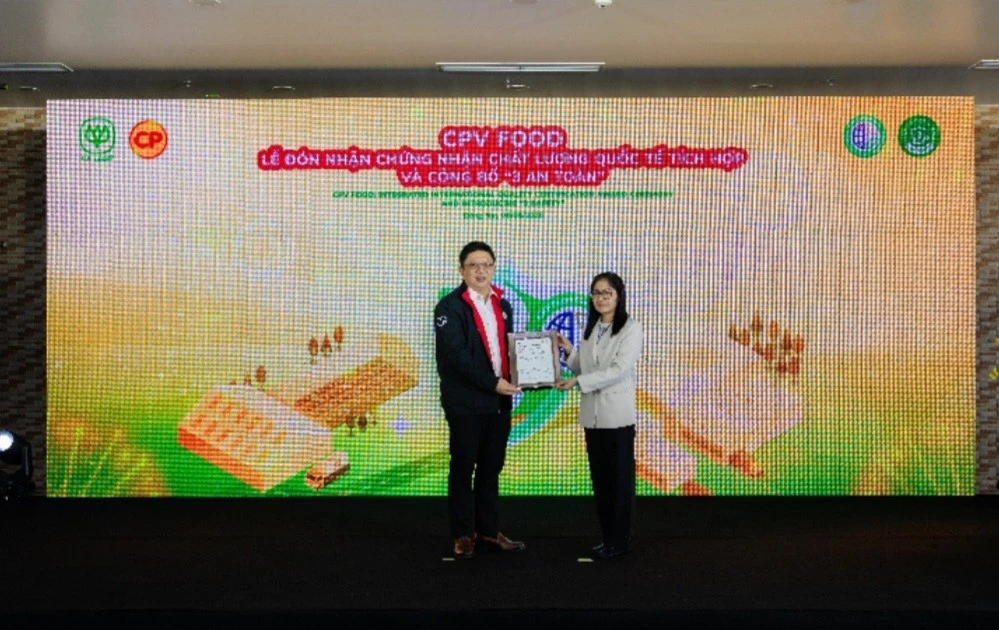
CPV Food nâng tầm thực phẩm Việt với Chứng nhận Chất lượng quốc tế tích hợp
CPV Food chính thức nhận Chứng nhận Chất lượng quốc tế tích hợp và triển khai chương trình '3 An Toàn', khẳng định cam kết thực phẩm sạch từ trang trại đến bàn ăn.
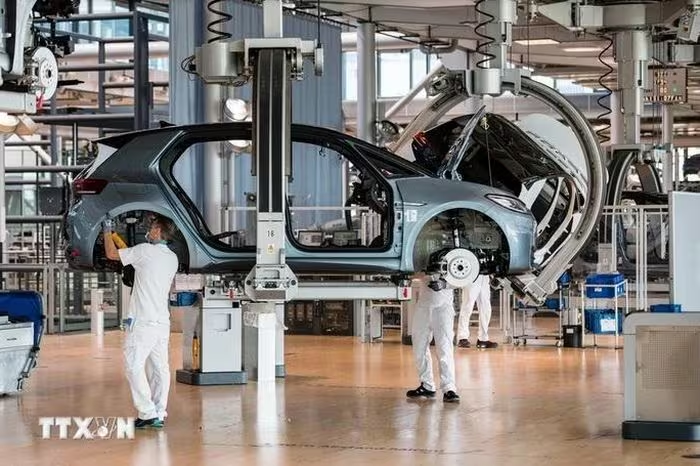
Cú sốc thuế quan từ Mỹ: Các "ông lớn" ô tô châu Âu đối mặt rủi ro tỷ euro
Thuế quan Mỹ đẩy ngành ô tô châu Âu vào khủng hoảng chi phí với thiệt hại hàng tỷ euro. Tìm hiểu tác động tới VW, BMW và chiến lược ứng phó trước áp lực từ ông Trump.